El club náutico tiene cuatro responsabilidades y una sola póliza
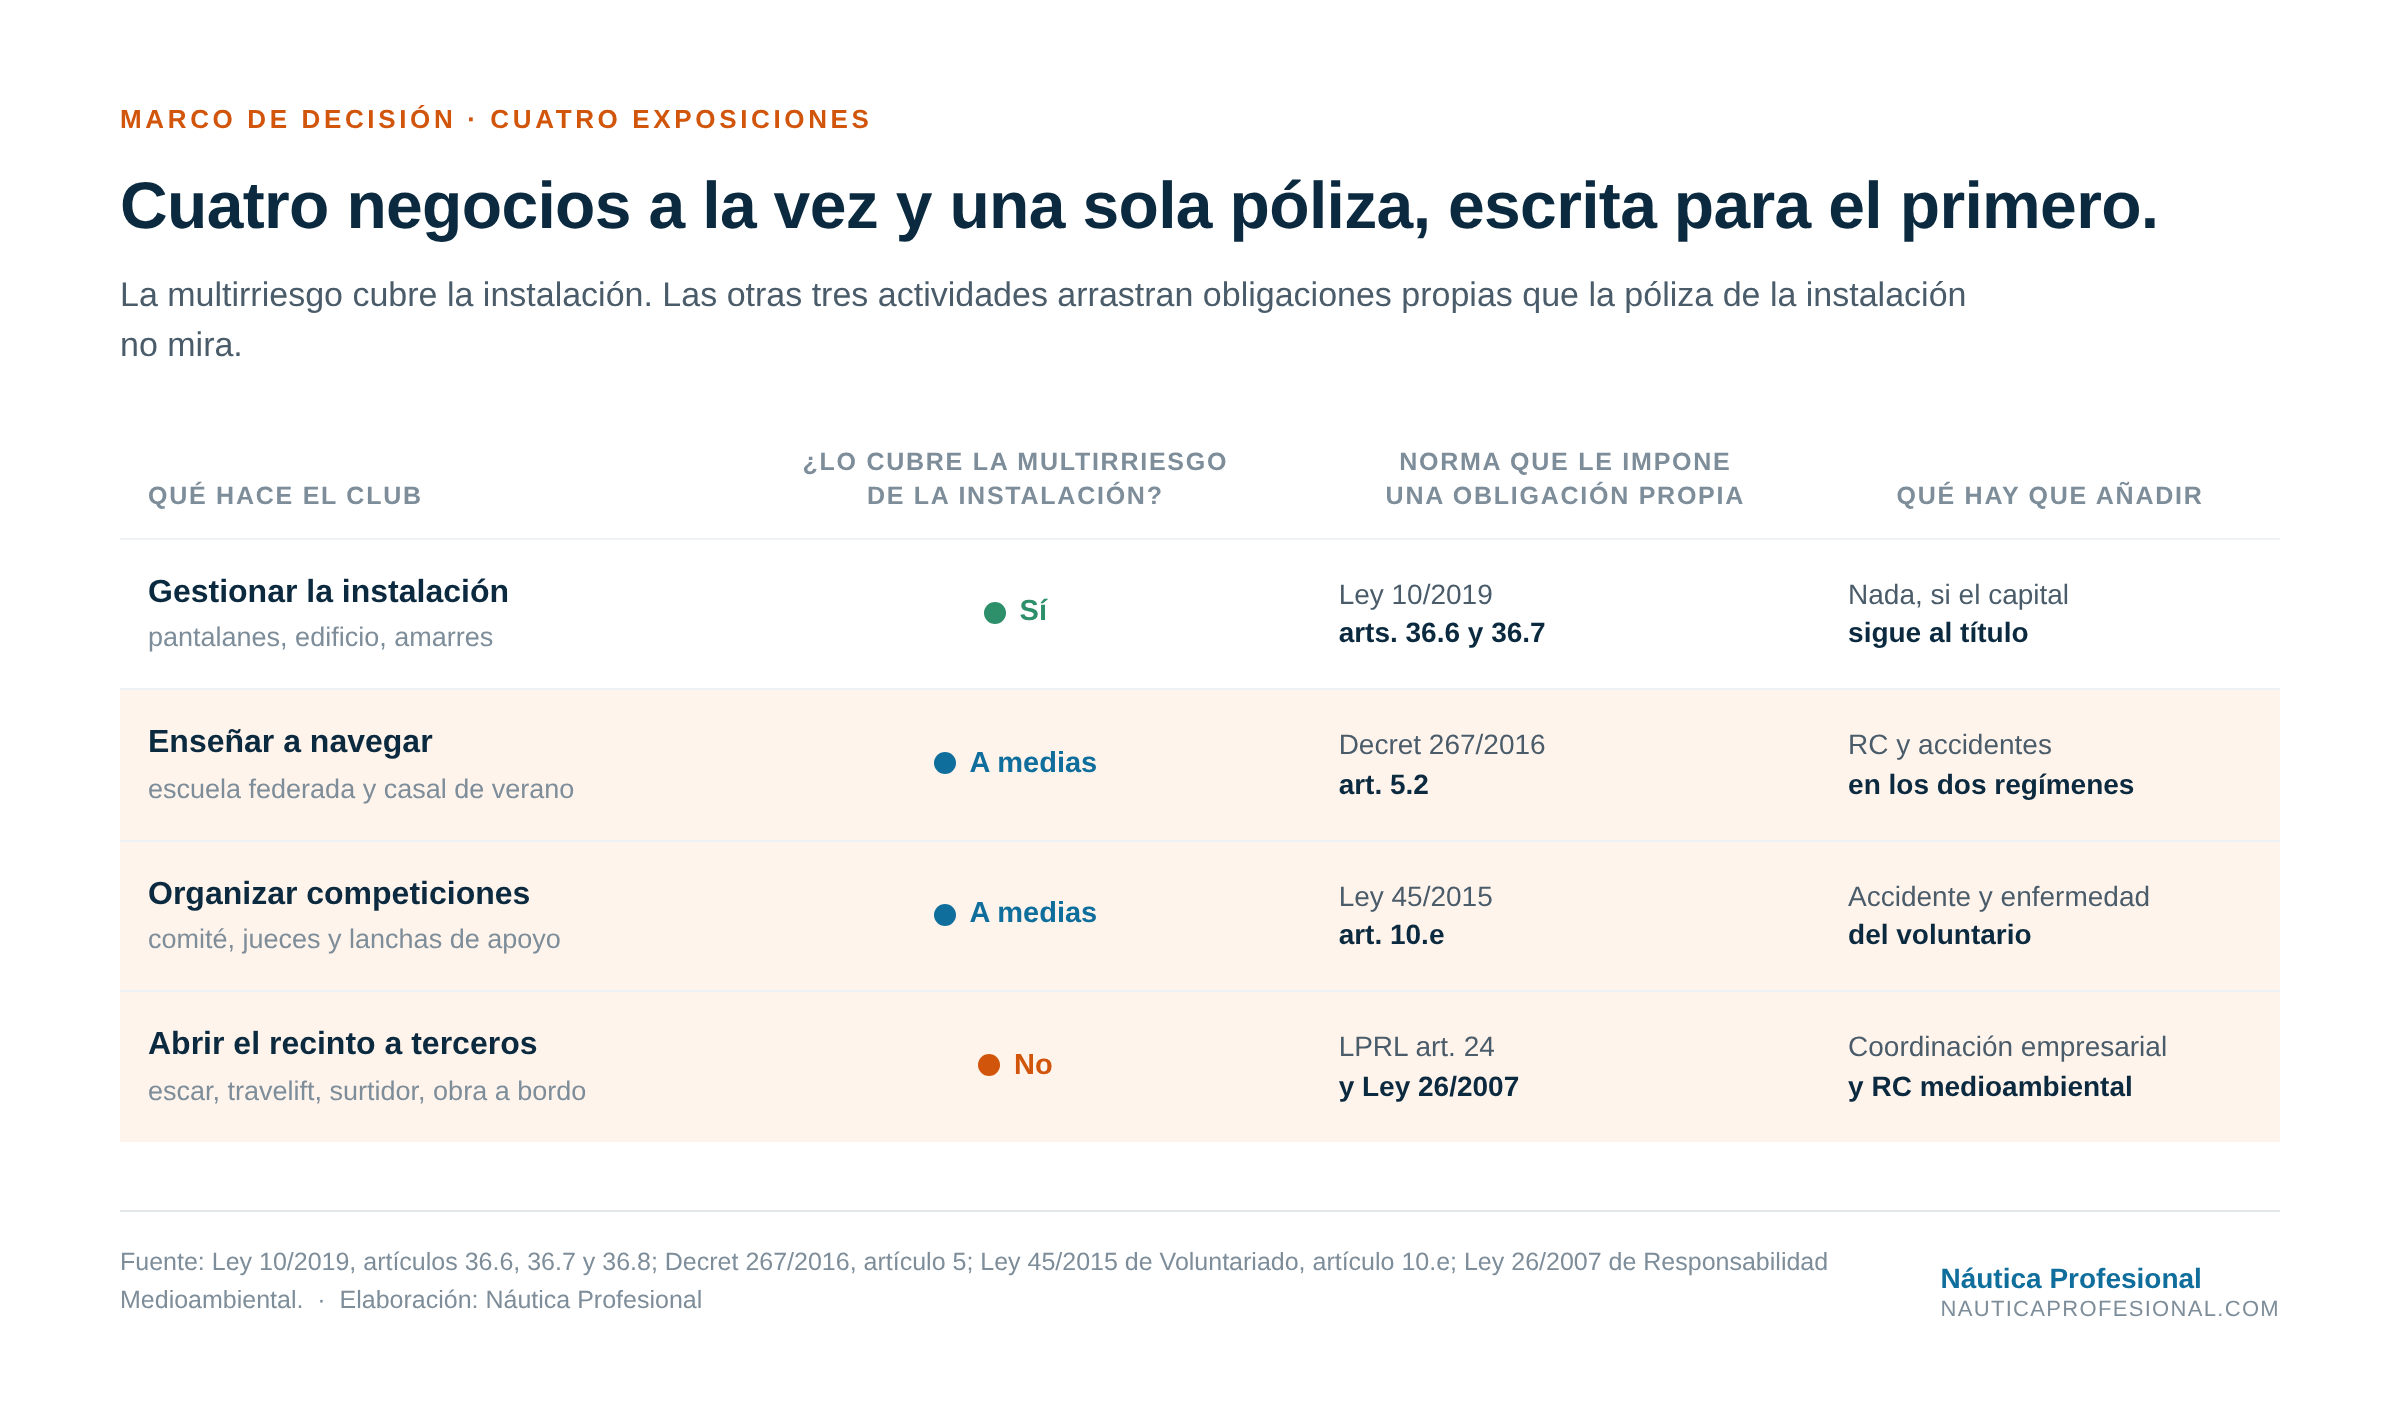
Tu multirriesgo cubre bien el edificio y los pantalanes. Deja fuera, o cubre a medias, lo demás que un club hace todos los días: enseñar a navegar a menores, organizar competiciones, abrir su recinto a empresas ajenas.
Y hay un dato que ordena toda la conversación. Desde la Ley 10/2019 de puertos de Cataluña, la falta de constitución o de renovación de los seguros exigibles es causa de caducidad del título concesional, por su artículo 42.3.g. Un club que deja caer una póliza no arriesga una indemnización: arriesga la concesión sobre la que vive.
Para la ley no eres un puerto, eres el titular de un título
La Ley 10/2019, de 23 de diciembre, de puertos y de transporte en aguas marítimas y continentales obliga en su artículo 36.7 a los titulares habilitados a suscribir y mantener una póliza de seguro que cubra, entre otros riesgos, los daños a terceros y los incendios. Nombra los riesgos y calla el importe, que queda remitido, por el artículo 39.1.f, al título de cada concesión. Y el artículo 42.3.g convierte «la falta de constitución o de renovación de los seguros exigibles» en causa de caducidad.
Esa secuencia merece leerse dos veces. Te obliga a asegurarte, no te dice cuánto y habilita a la Administración a declarar caducado el título si no lo haces.
Hay un segundo artículo, el 36.6, que amplía el perímetro más de lo que suele contemplarse: el titular responde de los daños que ocasionen las obras, los servicios y las actividades. No solo la obra civil. Todo lo que pasa dentro.
Te obligan a exigir seguro a terceros y no te dicen cuánto
Revisamos los reglamentos de régimen interior que los puertos catalanes publican en sus propias webs. Sale un resultado consistente y bastante incómodo.
| Instalación | Artículo | Qué exige | Capital |
| Port de Portbou (Ports de la Generalitat) | 21.2.c | Seguro de responsabilidad civil al usuario de amarre | No fija |
| Port de Portbou | 27.1.c | Denegación de entrada o de servicios por falta de la preceptiva responsabilidad civil | No fija |
| Port Olímpic de Barcelona | 19 | Seguro de accidentes, RC e incendios a toda persona ajena que trabaje dentro, con justificación documental exigible en cualquier momento | No fija |
| Port Olímpic de Barcelona | 14.c | Denegación de acceso por falta de responsabilidad civil | No fija |
Ni un solo documento fija una cifra. Todos obligan a tener seguro y ninguno dice cuánto.
Tienes así un deber de control sin estándar de control. Tienes la obligación reglamentaria de exigir y verificar la póliza del amarrista y de la empresa de pintura que entra en el escar, con facultad de suspender el servicio si no la presenta. Y no tienes ningún criterio normativo que te diga qué capital es suficiente. Si admites a un reparador con un capital ridículo y ocurre un siniestro mayor, respondes por culpa in eligendo, que es el reproche por haber elegido mal a quien dejas entrar, y con tu propio reglamento como prueba de que te habías impuesto ese deber.
Nuestra recomendación práctica es fijar ese umbral por escrito en el reglamento y mantenerlo. Que exista un criterio documentado es tan importante como la cifra que elijas.
Si buscas un punto de partida, hay uno catalán y es público: el reglamento de explotación del Club Nàutic Garraf exige al usuario de amarre un seguro de responsabilidad civil, daños a terceros e incendio por 600.000 euros. No es un mínimo legal y no obliga a nadie fuera de Garraf, pero está aprobado por la misma administración que te aprueba a ti el reglamento, y eso lo convierte en el umbral más defendible que tienes a mano para el amarrista. Para la empresa que entra a trabajar en el escar con soplete o con travelift, ese listón se queda corto.
El único capital mínimo escrito en una norma catalana es el de los niños
Hay una excepción al silencio, y está donde menos se la espera. El Decret 267/2016, de 5 de julio, de las actividades de educación en el tiempo libre en las que participan menores de 18 años sí da cifras en su artículo 5.2: el seguro de responsabilidad civil debe tener unos límites mínimos de indemnización de 300.000 euros por víctima y 1.200.000 euros por siniestro. Para el de accidentes pide 6.000 euros de asistencia sanitaria, 5.000 por muerte y 6.500 por invalidez permanente.
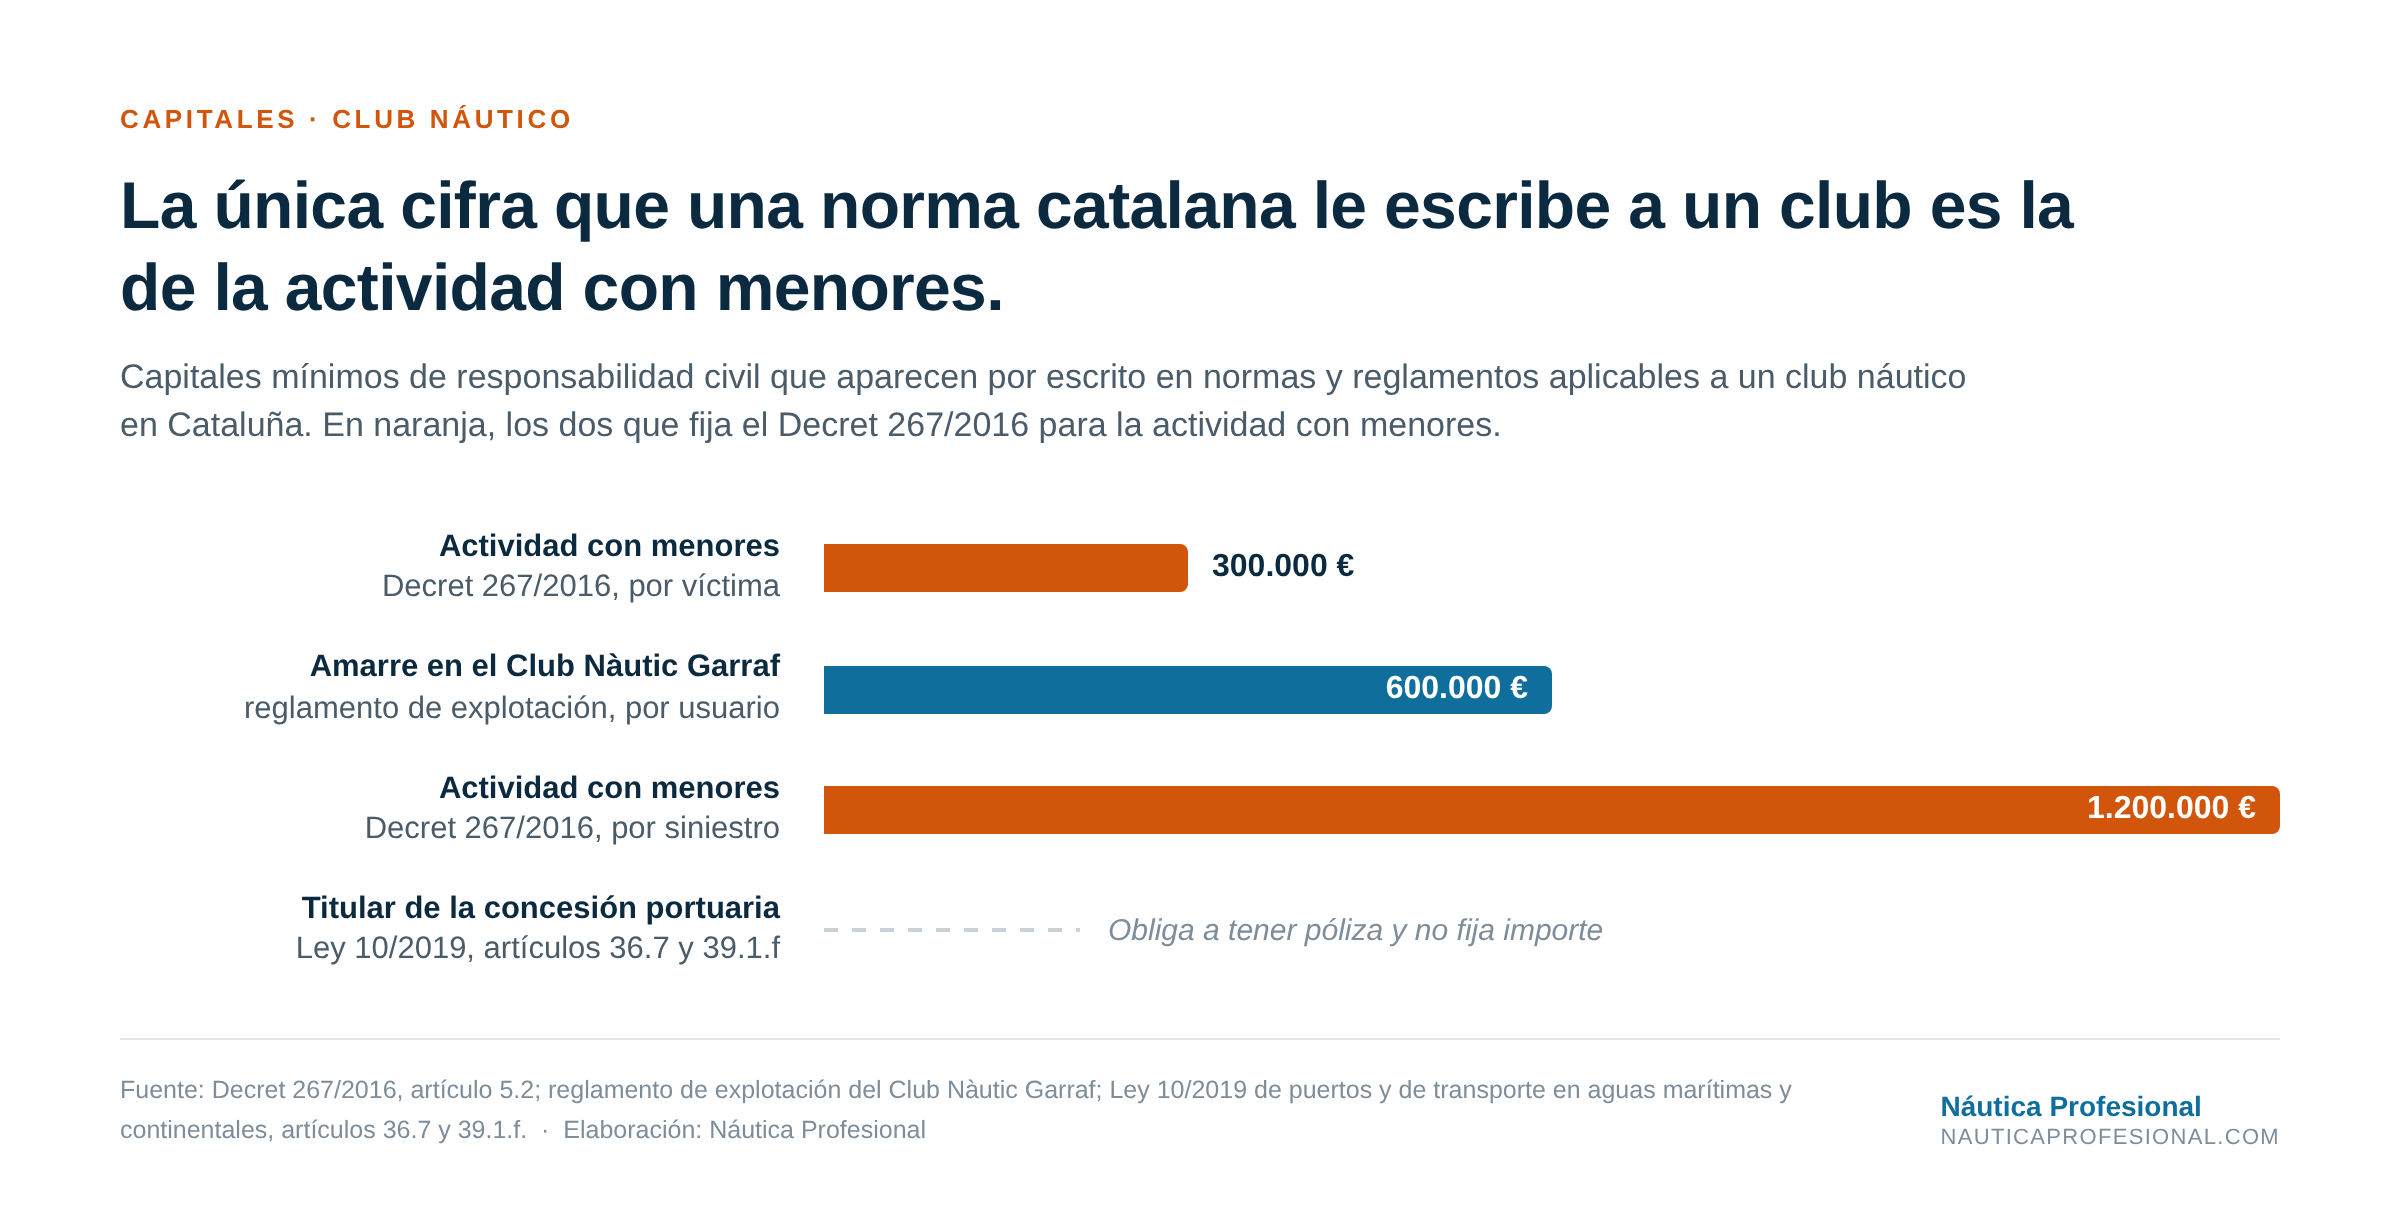
Ponlo al lado del riesgo real de un club. Trescientos mil euros por víctima es un suelo pensado para un casal de verano, no para un travelift que suelta un barco de veinte metros ni para una caída en un pantalán con marejada. Es el único mínimo legal escrito que un club catalán tiene a mano y es manifiestamente corto para casi todo lo demás que hace.
La misma clase de vela cambia de régimen según el calendario
Este es el punto que más a menudo encontramos mal resuelto en las pólizas de club.
Entran en el ámbito del Decret 267/2016 los casals y campus esportius en periodo de vacaciones escolares, con más de cuatro menores. Quedan fuera, por el artículo 1.3.c, «las prácticas deportivas habituales, las competiciones, los entrenamientos», siempre que los organice la federación catalana correspondiente o una entidad deportiva debidamente federada.
Dicho de otra forma: el curso federado de los sábados por la mañana queda fuera del decreto y cae en el régimen deportivo. Un casal de vela de julio, con los mismos monitores y los mismos Optimist, queda dentro, con sus ratios de un dirigente por cada diez participantes, su exigencia de que entre el 40 y el 60 % del equipo tenga el título de monitor o director de actividades de educación en el tiempo libre, y los mínimos de capital que acabamos de ver. El certificado negativo del registro de delincuentes sexuales lo necesitas en los dos casos, y la inscripción en el Registre Oficial de Professionals de l’Esport es otra obligación distinta, de la Llei 3/2008, que afecta sobre todo al técnico deportivo del curso federado.
Una póliza que cubra «la escuela de vela» sin distinguir está cubriendo con un solo clausulado dos actividades reguladas de forma distinta. Conviene revisar que el condicionado nombre ambas situaciones y que las fechas de los casals estén comunicadas.
Los voluntarios del comité de regata no son un detalle
El artículo 10.e de la Ley 45/2015 de Voluntariado reconoce al voluntario el derecho a «estar cubiertos, a cargo de la entidad de voluntariado, de los riesgos de accidente y enfermedad derivados directamente del ejercicio de la acción voluntaria y de responsabilidad civil en los casos en los que la legislación sectorial lo exija».
Lee con cuidado dónde está la coma. Accidente y enfermedad son obligatorios siempre y los paga la entidad. Queda la responsabilidad civil para cuando una norma sectorial la exija.
Muchos clubs lo tienen justo al revés: han contratado una responsabilidad civil que extiende a voluntarios y dan por hecho que con eso está todo. Lo irrenunciable es lo otro. Y está redactado como derecho subjetivo del voluntario, de modo que su ausencia es accionable directamente contra el club. Comité de regata, jueces, lanchas de apoyo y gente de pantalán en día de prueba suelen ser exactamente esto.
Conviene no confundir esta cobertura con la del armador que compite, que es otra cosa y la tratamos en el artículo sobre el seguro en regatas y competiciones.
Quien coordina a las empresas que trabajan en tu escar eres tú
Atribuye el artículo 36.8 de la Ley 10/2019 las funciones de coordinación de actividades empresariales a Puertos de la Generalitat o, cuando la gestión es indirecta, al gestor de la instalación.
Si tu club tiene la dársena en concesión, la gestión es indirecta y el gestor eres tú. Eso significa que la coordinación de actividades empresariales del artículo 24 de la Ley de Prevención de Riesgos Laborales recae sobre el club respecto de los mecánicos, pintores, carpinteros y veleros que entran a trabajar en el recinto.
Es responsabilidad de prevención, y no de responsabilidad civil de explotación, así que rara vez aparece en la póliza del club. Según el anuario de Ports de la Generalitat de 2022, diez dársenas deportivas catalanas están en concesión a clubs náuticos. Son diez clubs con esta obligación encima.
Hay una consecuencia que la junta suele descubrir tarde. Todo lo anterior son deberes del club, pero responden de ellos personas concretas que se presentaron voluntarias a una junta sin cobrar. La responsabilidad civil de administradores y directivos cubre justamente eso, el patrimonio personal del comodoro y de los vocales cuando alguien discute una decisión de gestión, y casi ninguna póliza de club la lleva.
El daño ambiental no es daño a un tercero
Obliga la Ley 26/2007 a reparar el daño causado a los recursos naturales. Lo que se repara ahí es el recurso natural dañado, y quien lo exige es la Administración. Por eso no la cubre una póliza de responsabilidad civil general ni una multirriesgo de instalación: esas pólizas pagan daños a terceros, y aquí no hay tercero.
Un club con surtidor de combustible y con un escar donde se lija y se pinta tiene exposición a esto. De momento, la garantía financiera obligatoria solo se ha hecho exigible para las actividades de nivel de prioridad 1 y 2, mediante la Orden APM/1040/2017; para el nivel 3 el proyecto de orden quedó en consulta pública en 2019 y no llegó a aprobarse. Que no te exijan la garantía no significa que no tengas la responsabilidad: significa que, si llega el día, no hay nada constituido para pagarla.
Qué revisar antes de renovar
- La póliza que exige tu título concesional, con su capital, y la fecha de renovación anotada en un sitio donde alguien la mire.
- Si el reglamento interior del club fija un capital mínimo de responsabilidad civil para socios, amarristas y empresas, o solo dice «seguro».
- Quién verifica materialmente esas pólizas y dónde se archivan los certificados.
- Si la escuela de vela está cubierta en sus dos regímenes: actividad federada regular y casal de verano.
- El seguro de accidentes y enfermedad de los voluntarios, separado de la responsabilidad civil.
- La coordinación de actividades empresariales sobre quien trabaja en el escar.
- Si existe una póliza de responsabilidad medioambiental, o al menos una valoración del riesgo.
- Responsabilidad civil de administradores y directivos de la junta, que casi nunca está y es una junta de voluntarios.
Preguntas frecuentes
¿La ley fija un capital mínimo de responsabilidad civil para un puerto deportivo en Cataluña?
No. El artículo 36.7 de la Ley 10/2019 de puertos de Cataluña obliga al titular a tener póliza, y el artículo 39.1.f remite el importe al título de cada concesión. No existe cifra legal general.
¿Qué capital de responsabilidad civil debemos exigir a un socio con amarre?
No hay cifra legal. La referencia catalana más próxima son los 600.000 euros que el reglamento de explotación del Club Nàutic Garraf exige al usuario de amarre. Lo importante es que el club fije el umbral por escrito en su propio reglamento y verifique el certificado, porque el deber de exigir sin criterio documentado es lo que luego se traduce en culpa in eligendo.
Si exigimos al socio que tenga seguro, ¿ya no respondemos nosotros?
No necesariamente. Los reglamentos portuarios obligan al club a exigir y verificar la póliza, con facultad de suspender el servicio si falta. Admitir sin comprobar genera responsabilidad propia, y la del usuario es solidaria, no sustitutiva.
¿Hay que asegurar a los voluntarios de una regata?
El accidente y la enfermedad sí, siempre y a cargo del club, por el artículo 10.e de la Ley 45/2015. Para la responsabilidad civil, solo cuando una norma sectorial lo exija.
¿Qué pasa si se nos caduca una póliza exigida en la concesión?
El artículo 42.3.g de la Ley 10/2019 contempla la falta de constitución o renovación de los seguros exigibles como causa de caducidad del título.
¿Nuestra multirriesgo cubre un vertido de gasoil en la dársena?
Lo normal es que no. Reparar el daño ambiental de la Ley 26/2007 es otra cosa que indemnizar a un tercero perjudicado, que es para lo que están construidas las pólizas de responsabilidad civil general.
Conclusión
Un club náutico tiene cuatro exposiciones distintas (instalación, escuela, competición y servicios a socios) y suele tener una sola póliza, escrita para la primera. Se le obliga a asegurarse bajo pena de perder la concesión y a exigir seguro a terceros, sin darle una sola cifra de referencia salvo la pensada para niños en un casal de verano. Esa brecha entre el deber y la ausencia de criterio es donde se pierden los siniestros.
En Náutica Profesional llevamos más de treinta años asegurando clubs náuticos, puertos deportivos y empresas del sector en la Costa Brava y el Mediterráneo. Si quieres que leamos tu título concesional, tu reglamento interior y tu póliza a la vez, que es la única forma de ver los huecos, contacta con nuestro equipo o llámanos al 972 33 67 08.